Vốn vay nhà ở xã hội vượt 153.000 tỷ đồng, giải ngân mới khoảng 17.500 tỷ
Ngân hàng Nhà nước cho biết chương trình tín dụng nhà ở xã hội đã mở rộng lên hơn 153.000 tỷ đồng với 11 ngân hàng, nhưng đến 31/8/2026 mới giải ngân khoảng 17.500 tỷ đồng, trong lúc lãi suất huy động có xu hướng tăng.
Tóm tắt nhanh
- Chương trình tín dụng nhà ở xã hội tăng từ 120.000 tỷ đồng lên hơn 153.000 tỷ đồng, số ngân hàng tham gia từ 4 lên 11.
- Đến 31/8/2026, giải ngân đạt khoảng 17.500 tỷ đồng, tăng khoảng 9.950 tỷ đồng so với cuối năm 2025.
- Lãi suất hiện là 7%/năm với chủ đầu tư và 6,5%/năm với người mua, ưu đãi lần lượt 3 và 5 năm.
- Gói cho người dưới 35 tuổi giải ngân khoảng 577 tỷ đồng, dư nợ khoảng 531 tỷ đồng đến cuối tháng 8/2026.
- Ngân hàng Nhà nước cho rằng nguồn cung dự án đủ điều kiện hạn chế là nguyên nhân khiến giải ngân chậm.
Chương trình cho vay nhà ở xã hội mở rộng nhưng giải ngân còn thấp
Theo ông Nguyễn Xuân Bắc, Phó Vụ trưởng phụ trách Vụ Tín dụng các ngành kinh tế của Ngân hàng Nhà nước, chương trình cho vay nhà ở xã hội lúc khởi đầu có quy mô 120.000 tỷ đồng và do 4 ngân hàng thương mại nhà nước thực hiện. Hiện số ngân hàng tham gia đã lên 11, tổng quy mô vượt 153.000 tỷ đồng.
Tuy vậy, lượng vốn thực sự đến tay chủ đầu tư và người mua còn cách xa con số cam kết. Tính đến ngày 31/8/2026, doanh số giải ngân của chương trình đạt khoảng 17.500 tỷ đồng, tăng khoảng 9.950 tỷ đồng so với thời điểm cuối năm 2025.
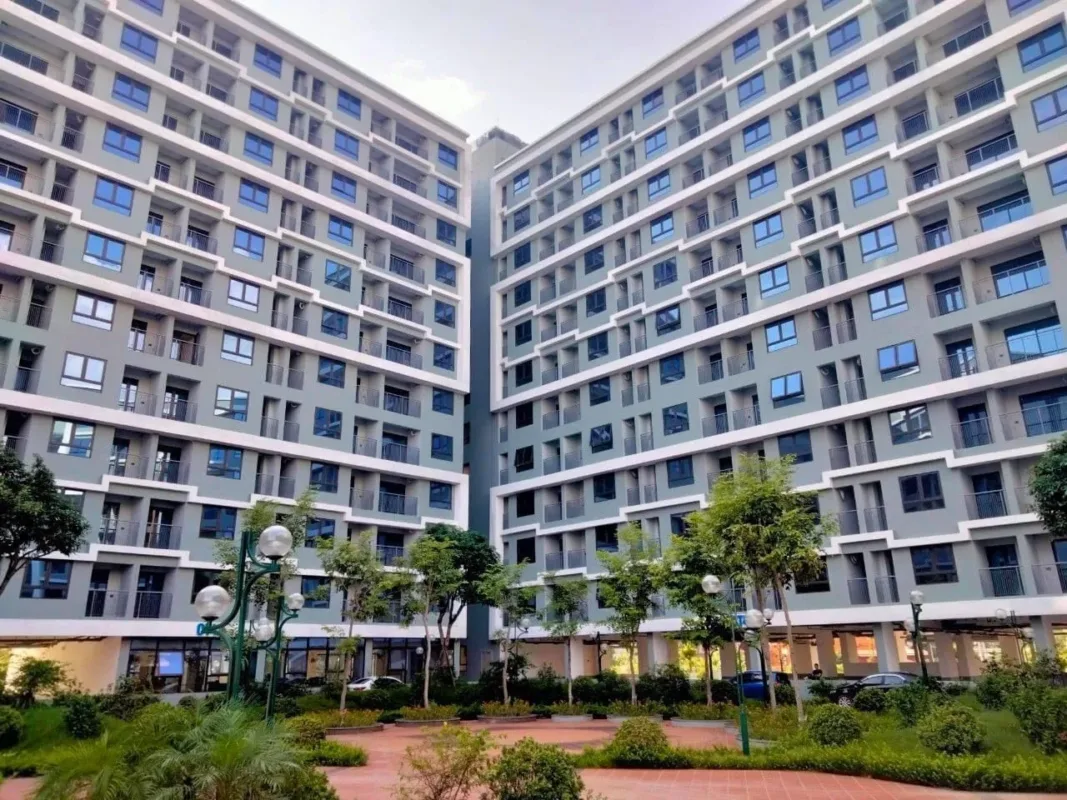
Số liệu giải ngân và gói vay dành cho người trẻ
- Quy mô ban đầu: 120.000 tỷ đồng, 4 ngân hàng thương mại nhà nước tham gia.
- Quy mô hiện nay: hơn 153.000 tỷ đồng, 11 ngân hàng tham gia.
- Giải ngân đến 31/8/2026: khoảng 17.500 tỷ đồng.
- Gói cho người dưới 35 tuổi: triển khai từ 31/5/2025; đến cuối tháng 8/2026 giải ngân khoảng 577 tỷ đồng, dư nợ khoảng 531 tỷ đồng.
Như vậy, dù hạn mức đã được nới, phần vốn thực tế được giải ngân vẫn chỉ chiếm một phần nhỏ so với tổng nguồn vốn của chương trình.
Lãi suất vay mua nhà ở xã hội hiện ở mức nào
Theo Ngân hàng Nhà nước, lãi suất của chương trình đã được điều chỉnh 6 lần. Mức đang áp dụng là 7%/năm với chủ đầu tư và 6,5%/năm với người mua nhà. Thời gian hưởng lãi suất ưu đãi là 3 năm với chủ đầu tư và 5 năm với người mua.
Theo quy định, gói vay nhà ở xã hội của ngân hàng thương mại được điều chỉnh 6 tháng một lần. Đây là điểm khiến một số người vay lo ngại khi mặt bằng lãi suất huy động tại nhiều ngân hàng đang có xu hướng đi lên.
Nguyên nhân: nguồn cung dự án đủ điều kiện còn hạn chế
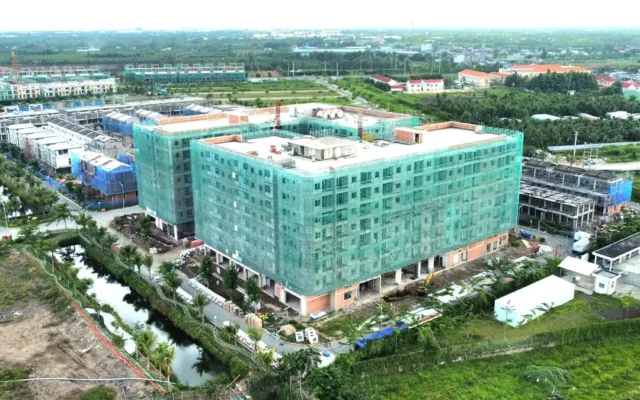
Ông Bắc cho rằng một trong những lý do khiến giải ngân chậm là nguồn cung nhà ở xã hội còn hạn chế. Khi số dự án đủ điều kiện vay không nhiều, khả năng hấp thụ vốn tín dụng cũng bị giới hạn. Ông lưu ý việc giải ngân được thực hiện theo tiến độ thi công, căn cứ khối lượng hoàn thành và nhu cầu vốn thực tế của chủ đầu tư.
Về nguồn cung, TP.HCM đã đặt mục tiêu cụ thể cho giai đoạn tới năm 2030, như đã đề cập trong bài TP.HCM đặt mục tiêu 181.257 căn nhà ở xã hội đến 2030, đã có 25 dự án thi công.
Tâm lý người mua trước áp lực lãi vay
Người đang cần vay cho biết họ phải tính kỹ vốn tự có, khoản vay và khả năng trả nợ hằng tháng. Chị Minh Hoa, mua nhà ở xã hội tại dự án CT3 Kim Chung (Hà Nội), không vay được từ Ngân hàng Chính sách xã hội nên chuyển sang ngân hàng thương mại. Khoản vay của chị là 700 triệu đồng, lãi suất 6,5%/năm, ưu đãi 5 năm. Chị chia sẻ: “Nếu lãi suất cho vay tăng sau thời gian ưu đãi, số tiền phải trả có thể trở thành áp lực đáng kể đối với gia đình có thu nhập như tôi”.
Ở chiều ngược lại, anh Trung Thành (Hà Đông, Hà Nội) chọn chờ sang năm. Anh cho biết gói vay của Ngân hàng Chính sách có lãi suất 5,4%/năm trong 25 năm, nhưng đã hết chỉ tiêu của năm nay nên anh dự định làm hồ sơ vào năm sau.
Áp lực lãi vay không chỉ có ở phân khúc nhà ở xã hội. Các bản tin kinh tế trong tuần ghi nhận lãi suất vay mua nhà và mua ô tô tăng cao, khiến nhiều người chịu gánh nặng trả nợ lớn. Một khảo sát được đề cập trên truyền thông cho thấy gần 65% người trẻ tại các đô thị lớn vẫn có dự định mua nhà. Lời khuyên từ chuyên gia và ngân hàng là không nên vay quá 35% thu nhập. Về mặt bằng lãi vay ở thị trường nhà ở thương mại, độc giả có thể tham khảo phân tích Lãi vay mua nhà 10–15%/năm, chuyên gia: giá nhà khó giảm sâu diện rộng.
Bước tiếp theo của cơ quan quản lý
Ngân hàng Nhà nước cho biết sẽ tiếp tục chỉ đạo các chi nhánh khu vực và tổ chức tín dụng đẩy mạnh triển khai chương trình, đồng thời phối hợp chặt chẽ với Bộ Xây dựng để theo dõi quá trình thực hiện. Với người mua, hai yếu tố cần theo dõi là chu kỳ điều chỉnh lãi suất 6 tháng một lần và thời gian ưu đãi 5 năm của gói vay hiện hành.
Mốc thời gian
- 31/5/2025 Bắt đầu triển khai gói cho vay nhà ở xã hội dành cho người trẻ dưới 35 tuổi.
- Cuối năm 2025 Mốc so sánh: doanh số giải ngân toàn chương trình sau đó tăng thêm khoảng 9.950 tỷ đồng.
- 31/8/2026 Doanh số giải ngân chương trình đạt khoảng 17.500 tỷ đồng; gói cho người trẻ đạt khoảng 577 tỷ đồng.
- 11/10/2026 Ngân hàng Nhà nước công bố số liệu và lãi suất hiện hành (7%/năm với chủ đầu tư, 6,5%/năm với người mua).
Review Bất Động Sản Việt Nam tổng hợp.