Vinhomes áp trần lãi suất vay mua nhà tới 5 năm, từ 3–9%/năm
Vinhomes công bố gói hỗ trợ tài chính mới, cam kết trần lãi suất tối đa 5 năm cho khách vay mua nhà: lãi cố định 3–9%/năm tùy kỳ hạn, khoản vay tới 70% giá trị căn, phần chênh lệch với lãi thị trường do chủ đầu tư chi trả.
Tóm tắt nhanh
- Vinhomes cam kết trần lãi suất tối đa 5 năm cho khách vay mua bất động sản, thay thế các gói kích cầu ngắn hạn.
- Lãi cố định từ 3%/năm (18 tháng) đến 9%/năm (60 tháng), khoản vay tới 70% giá trị căn.
- Phần lãi thị trường vượt mức cố định do chủ đầu tư chi trả; phí trả nợ trước hạn cũng do Vinhomes chịu.
- Có phương án lãi 0%/năm nếu trả thêm 3,5%–19,5% so với giá gốc, cho gói 18–36 tháng.
Vinhomes công bố cơ chế bảo đảm trần lãi suất cho người vay mua nhà
Vinhomes vừa triển khai khung chính sách tài chính mới dành cho khách hàng vay vốn mua bất động sản, trong đó cốt lõi là cam kết giữ trần lãi suất trong thời gian tối đa 5 năm. Theo thông tin được công bố ngày 05/10/2026, chương trình này thay thế các gói kích cầu ngắn hạn trước đó của chủ đầu tư.
Mục tiêu được nêu là giải tỏa tâm lý e ngại của người mua trước rủi ro lãi suất thả nổi sau giai đoạn ưu đãi, vốn khiến nhiều khách hàng chần chừ khi quyết định vay dài hạn với số tiền lớn.
Lãi suất cố định 3–9%/năm theo kỳ hạn hỗ trợ
Theo chính sách, khách hàng được chọn kỳ hạn hỗ trợ và hưởng lãi suất cố định trong kỳ hạn đó, áp dụng cho khoản vay tối đa bằng 70% giá trị căn. Kỳ hạn càng dài thì mức lãi cố định càng cao:
| Kỳ hạn hỗ trợ | Lãi suất cố định |
|---|---|
| 18 tháng | 3%/năm |
| 24 tháng | 4,5%/năm |
| 30 tháng | 6,0%/năm |
| 36 tháng | 7,5%/năm |
| 48 tháng | 8,5%/năm |
| 60 tháng | 9%/năm |
Ngoài ra, khách hàng có thể chọn mức lãi cố định 0%/năm nếu đồng ý thanh toán thêm so với giá gốc. Tỷ lệ thanh toán thêm tương ứng là 3,5% với gói 18 tháng, 8% với gói 24 tháng, 13,5% với gói 30 tháng và 19,5% với gói 36 tháng.
Chủ đầu tư bù chênh lệch và chịu phí trả nợ trước hạn
Điểm đáng chú ý là nếu lãi suất thực tế trên thị trường cao hơn các mức cố định nói trên, toàn bộ phần chênh lệch do Vinhomes chi trả. Như vậy, rủi ro biến động lãi suất trong kỳ hạn được chuyển từ người vay sang chủ đầu tư, và người vay biết trước mức lãi tối đa phải trả ngay từ khi ký hợp đồng.
Chính sách cũng đề cập phí trả nợ trước hạn. Trong thời gian được hỗ trợ lãi suất, nếu khách hàng trả bớt hoặc tất toán nợ gốc, Vinhomes sẽ thanh toán khoản phí này thay người vay.
Bối cảnh: lãi vay mua nhà ngoài thị trường khiến người mua cân nhắc
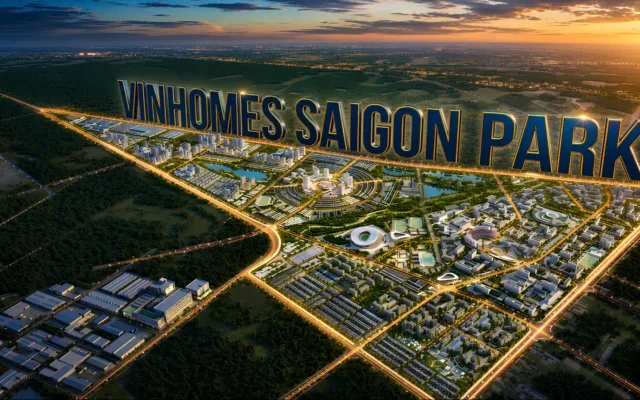
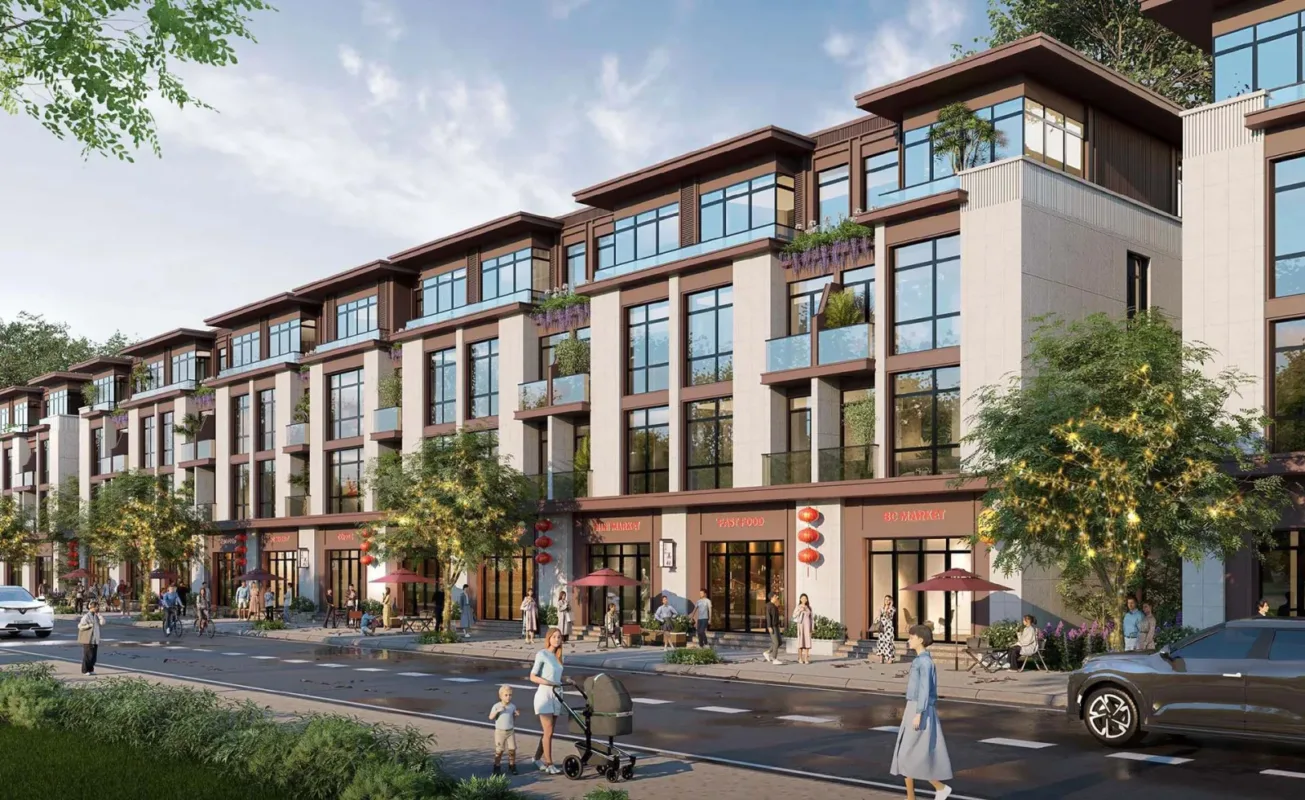
Trong ví dụ được nêu cùng chính sách, một khách hàng đang nhắm tới căn liền kề trị giá 6 tỷ đồng tại Vinhomes Sài Gòn Park cho biết các ngân hàng thương mại hiện cho vay với lãi cố định 1–3 năm đầu vào khoảng 11–12%/năm, sau đó thả nổi và có thể lên 15–16%/năm. Đây là nhận định của người mua được dẫn lại, không phải số liệu thống kê chính thức của ngân hàng.
Theo cách tính trong chính sách, ngay cả mức cao nhất của khung hỗ trợ là 9%/năm (gói 60 tháng) vẫn thấp hơn mặt bằng 11–12%/năm mà khách hàng này nêu.
Ví dụ minh họa với căn liền kề 6 tỷ đồng
Với căn 6 tỷ đồng, người mua trong ví dụ dùng 1,8 tỷ đồng vốn tự có (30% giá trị căn) cho đợt thanh toán đầu và vay 4,2 tỷ đồng (70%) theo gói 18 tháng, lãi cố định 3%/năm. Lãi vay khi đó là 10,5 triệu đồng mỗi tháng, so với 42 triệu đồng mỗi tháng nếu vay theo mức 12%/năm.
Khách hàng này giữ lại khoản tiền mặt tương ứng trong sổ tiết kiệm với mức sinh lời bình quân giả định 9%/năm, tương đương 31,5 triệu đồng lãi mỗi tháng. Đây là một kịch bản tính toán theo giả định riêng, không phải cam kết lợi nhuận, và kết quả thực tế phụ thuộc lãi suất tiền gửi, điều kiện vay và thời điểm thanh toán.
Điều người mua cần lưu ý
- Mức lãi cố định chỉ áp dụng trong kỳ hạn hỗ trợ đã chọn; sau đó khoản vay quay về điều kiện của ngân hàng cho vay.
- Phương án lãi 0%/năm đòi hỏi trả thêm so với giá gốc, nên cần so sánh tổng chi phí thay vì chỉ nhìn lãi suất danh nghĩa.
- Nên đối chiếu điều khoản chi tiết trong hợp đồng, danh mục dự án áp dụng và điều kiện giải ngân trước khi quyết định.
Chính sách này diễn ra khi các chủ đầu tư lớn tìm cách hỗ trợ người mua trước chi phí vốn còn cao. Độc giả quan tâm tình hình kinh doanh của doanh nghiệp có thể tham khảo thêm bài phân tích báo cáo tài chính 2025 của Vinhomes.
Thông tin tham khảo: VnBusiness, Báo Tiền Phong.